
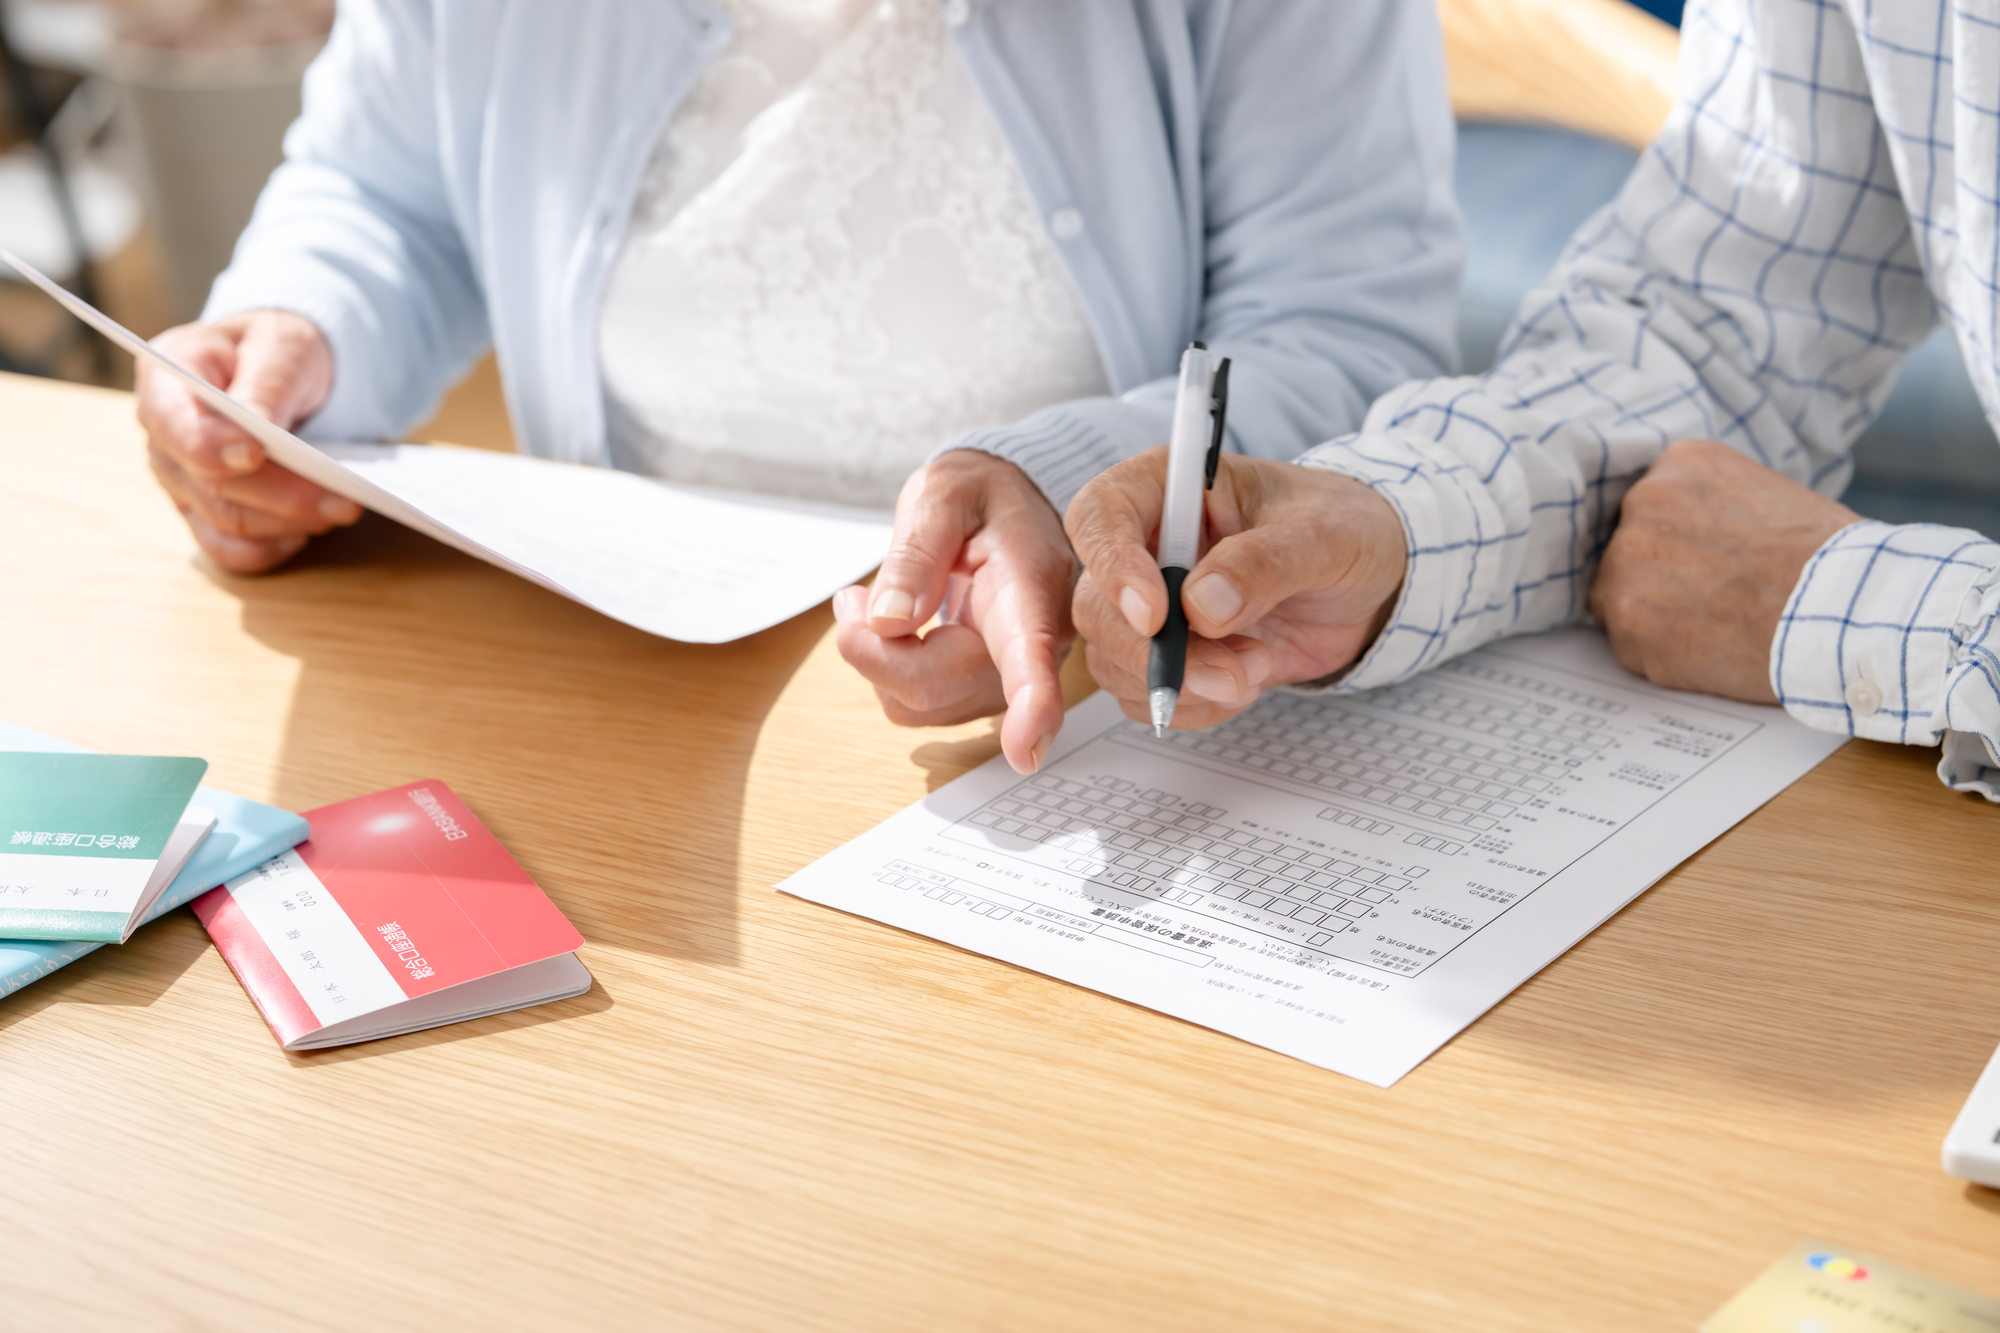
相続税の納付書は自動で送られてくるものではなく、相続人自身で準備する必要があります。しかし、「どこでもらえるの?」「どう書けばいい?」「複数人で相続する場合はどうする?」など、疑問を持つ方も多いでしょう。この記事では、相続税納付書の入手方法から書き方、納付方法、注意点までわかりやすく解説します。
1. 相続税納付書は相続人自ら準備しましょう。(自動で送られてきません)
相続税の納付書は、固定資産税の納付書などのように自動送付されるものではありません。相続税を納める場合は、相続人自身が税務署や金融機関で納付書を入手し、必要事項を記入して納税する必要があります。納付期限直前になって慌てないよう、相続税申告の準備と並行して、早めに納付書も確保しておきましょう。
1-1. 受け取り場所
相続税納付書は、主に「税務署」と「金融機関」で受け取れます。どちらでも無料で入手できますが、相続税の納付書は作成する機会が少ないため、初めて手続きをする方は不安を感じやすい税目です。記載内容に不安がある場合は、質問しながら受け取ることができる税務署がおすすめです。一方、普段利用している銀行などで受け取れるケースもあるため、状況に応じて使い分けるとよいでしょう。
1-1-1. 税務署
もっとも確実なのが税務署で受け取る方法です。被相続人の住所地を管轄する税務署へ行き、「相続税の納付書が欲しい」と伝えれば受け取れます。税目番号や被相続人の死亡日など、相続税特有の記載項目について確認しやすい点もメリットです。また、書き損じに備えて複数枚もらうことも可能です。初めて相続税を納付する方は、税務署で受け取ると安心でしょう。
1-1-2. 金融機関
銀行や信用金庫、ゆうちょ銀行などの金融機関でも、相続税納付書を受け取れる場合があります。普段利用している金融機関で入手できるため便利ですが、すべての支店に常備されているわけではありません。また、金融機関では記載方法について詳しい説明が受けられないケースもあります。事前に在庫などについて問い合わせをすると良いでしょう。書き方に不安がある場合は、税務署で受け取るほうが安心でしょう。
1-2. 必要な枚数
相続税納付書は、原則として納税する人ごとに必要です。例えば相続人が3人いる場合、納付書は3枚必要になります。また、書き損じる可能性もあるため、予備を数枚受け取っておくと安心です。相続税は記載方法が特殊なため、慣れていないと記載ミスしやすいため、余裕を持って準備しておきましょう。
2. 相続税納付書の書き方と書き間違えた時の対処法
相続税納付書には、税目番号や被相続人の死亡日など、普段見慣れない項目があります。そのため、初めて相続税を納付する方は書き方に迷うケースも少なくありません。記入ミスがあると、金融機関や税務署で再記入を求められる場合もあります。事前に記入ポイントと、書き損じた際の対処法を確認しておきましょう。
2-1. 書き損じを防ぐ!記入の10ポイント
相続税納付書では、税務署名や税目番号、納付金額など複数の項目を正確に記入する必要があります。特に数字や日付の誤記は、納付手続きに影響する可能性があります。事前に申告書控えなどを手元に準備し、確認しながら丁寧に記入することが大切です。焦って書くとミスにつながりやすいため、時間に余裕を持って作成しましょう。
2-1-1. 年度 / 税目番号(050) / 税務署名・番号 / 税目(相続税)
まずは基本情報を記入します。相続税の税目番号は「050」で、誤って別の番号を書かないよう注意が必要です。また、管轄税務署名や税務署番号も正確に記入しましょう。税目欄には「相続税」と記載します。これらの情報は申告書控えにも記載されているため、見ながら転記するとミス防止につながります。
2-1-2. 納期等の区分(被相続人の死亡日) / 申告区分(確定申告など)
相続税では、被相続人の死亡日を「納期等の区分」に記載します。和暦・西暦の書き間違いには注意しましょう。また、申告区分には通常「確定申告」と記載します。日付や区分の誤りは確認に時間がかかる場合もあるため、申告書と照らし合わせながら記入することが大切です。
2-1-3. 住所・電話番号 / 氏名 / 本税(円マーク不要) / 合計額
電話番号は納税者本人の連絡先を記載します。住所及び氏名欄は、被相続人と相続人を2段書きします(イメージは下記を参照してください。)。本税及び合計額欄に納付税額を記載します。なお、本税欄には「¥」マークを付けず、金額のみを記載し、合計額欄には「¥」マークを付けます。本税額と合計額が一致していることを確認しましょう。金額の桁間違いや記入漏れは、窓口で修正を求められる原因になります。
住所欄・・・被相続人:神奈川県〇〇〇〇〇 〇-〇-〇
相続人:東京都〇〇〇〇〇 〇-〇-〇
氏名欄・・・被相続人:横浜太郎
相続人:横浜一郎
2-2. 書き損じた場合
相続税納付書は正式な納税書類のため、修正方法にも注意が必要です。軽微なミスでも、金融機関によっては書き直しを求められる場合があります。特に金額欄の誤記はトラブルにつながりやすいため、無理に修正せず、新しい納付書へ書き直したほうが安全です。事前に予備を用意しておくと安心でしょう。
2-2-1. 修正液はNG
納付書で修正液や修正テープを使用するのは避けましょう。金融機関や税務署で受理されない可能性があります。軽微な修正なら二重線と訂正印で対応できる場合もありますが、基本的には新しい納付書へ書き直すのが安全です。特に金額欄の修正はトラブル防止のためにも避けたほうがよいでしょう。
2-2-2. 予備を持っておく
相続税納付書は無料で受け取れるため、最初から複数枚もらっておくのがおすすめです。相続税は記載項目が多く、慣れていないと書き損じやすい税目です。特に相続人が複数いる場合は必要枚数も増えるため、予備があると安心です。万が一ミスしても慌てずに対応できます。
3. 相続税の納付方法と「複数人」の場合のルール
相続税には複数の納付方法があり、金融機関の窓口だけでなく、クレジットカードやe-Taxにも対応しています。また、相続人が複数いる場合は、「誰が・どのくらいの金額を支払うか」も重要なポイントです。納付方法によって手数料や利便性が異なるため、自分たちに合った方法を選びましょう。
3-1. 選べる5つの納付方法
相続税の納付方法は1つではありません。従来の窓口納付に加え、近年はオンライン納付にも対応しています。ただし、利用条件や上限額を設けている方法もあるため注意が必要です。ここでは、代表的な5つの納付方法について解説します。
3-1-1. 金融機関
もっとも一般的なのが、銀行や信用金庫、ゆうちょ銀行などの金融機関で納付する方法です。納付書を窓口へ提出し、現金で支払います。手続き自体はシンプルで、多くの方が利用している方法です。納付後は領収証書を受け取れるため、控えとして保管しておきましょう。
3-1-2. 税務署の窓口
相続税は税務署窓口でも納付できます。管轄税務署へ納付書を持参し、その場で支払う流れです。書き方に不安がある場合は確認しながら進められる点がメリットですが、平日日中のみ対応のケースが多いため、仕事などで時間を取りにくい方は注意が必要です。
3-1-3. クレジットカード
相続税は、国税クレジットカードお支払サイトを利用して納付することも可能です。自宅から手続きでき、カードのポイント還元を受けられる点がメリットです。ただし、納付額に応じた決済手数料が発生します。高額納税では手数料負担も大きくなるため、事前確認が必要です。
3-1-4. コンビニエンスストア
一定条件を満たす場合は、コンビニエンスストアでの納付も利用できます。QRコードなどを利用して支払えるため便利ですが、納付金額に上限があります。相続税は高額になるケースが多いため、実際には利用できない場合も少なくありません。事前に利用条件を確認しておきましょう。
3-1-5. e-Tax
e-Taxを利用すれば、自宅からオンラインで相続税を納付できます。ダイレクト納付やインターネットバンキングと連携できるため、税務署や金融機関へ行く必要がありません。近年利用者も増えており、忙しい方にとって便利な方法です。ただし、事前設定が必要になる場合があります。
3-2. 相続人が複数いる場合の納付ルール
相続税は「相続全体」で発生する税金ですが、実際の納税義務は各相続人にあります。そのため、相続人が複数いる場合は、誰がどのように支払うかを整理しておくことが重要です。支払い方法によっては、後から立替金トラブルになるケースもあるため注意しましょう。
3-2-1. 各自の納税額をそれぞれ支払う場合
もっとも一般的なのが、各相続人が自分の納税額を個別に支払う方法です。この場合、それぞれが自分名義の納付書を使用し、自分の税額のみ納付します。納税状況も明確になりやすく、後々の金銭トラブルを防ぎやすい点がメリットです。
3-2-2. 代表者がまとめて支払う場合
相続人の代表者が、全員分をまとめて納付するケースもあります。手続きが一度で済む点はメリットですが、「誰の税金をどのくらい誰が負担したか」を明確にしておかないと、後々精算トラブルになる可能性があります。立替内容はメモや振込記録などで残しておくと安心です。
3-2-3. 一人でも支払い漏れがある場合
相続人のうち一人でも納付漏れがあると、その人に対して延滞税などが発生する可能性があります。また、税務署から督促を受けるケースもあります。代表者がまとめて管理している場合でも、「全員分が納付済みか」は必ず確認しておきましょう。
4. 知っておきたい「納付」にまつわる4つの疑問
相続税の納付では、「申告と納付はどちらが先なのか」「お金が足りない場合はどうするのか」など、細かな疑問を持つ方も多いでしょう。特に相続税は高額になりやすく、初めて手続きする方も少なくありません。ここでは、相続税の納付に関してよくある疑問を解説します。
4-1. 申告と納付、どっちが先?
相続税は、「申告」と「納付」を原則同じ期限までに行います。期限は、被相続人が亡くなったことを知った日の翌日から10か月以内です。一般的には、申告書を提出するタイミングに合わせて納付も行います。申告だけ済ませて納付が遅れると、延滞税などが発生する可能性があるため注意が必要です。
4-2. 資金が足りない!一部だけ先に払える?
一部だけ先に納付すること自体は可能です。ただし、未納分には延滞税が発生する場合があります。納税資金が不足している場合は、「延納」や「物納」といった制度を利用できるケースもあります。相続財産の大半が不動産であるような場合には、納税資金の不足になりやすいため、早めに税理士や税務署へ相談しましょう。
4-3. 納付書は再発行できる?
納付書を紛失した場合でも、税務署で新しい納付書を受け取れます。厳密には「再発行」というより、新しい納付書をもらう形になります。書き損じた場合も同様に、新しい用紙を受け取ることが可能です。不安な場合は、最初から予備を数枚もらっておくと安心でしょう。
4-4. 納付後の「控え」はいつまで保管すべき?
納付後に受け取る領収証書や控えは、すぐに捨てず保管しておきましょう。税務調査や金融機関での確認など、後から必要になるケースがあります。特に相続関連の手続きがすべて終わるまでは保管しておくのがおすすめです。申告書控えなどと一緒にまとめて管理すると安心です。
5. まとめ
相続税納付書は自動で送付されないため、相続人自身で準備する必要があります。受け取り場所は税務署や金融機関が一般的ですが、初めて手続きする場合は、記載内容を確認しやすい税務署がおすすめです。
また、相続税には複数の納付方法があり、近年はクレジットカード払いやe-Taxにも対応しています。ただし、手数料や利用条件が異なるため、自分に合った方法を選ぶことが大切です。
さらに、相続人が複数いる場合は、誰がどのくらいの税額を支払うのかを事前に整理しておきましょう。納付漏れがあると延滞税などが発生する可能性もあります。
相続税は期限管理が重要な税金です。申告・納付期限直前で慌てないよう、早めに納付書を準備し、余裕を持って手続きを進めましょう。
お困りごとがございましたら、ランドマーク税理士法人にご相談ください。

 なにをどこから手をつけたら良いか、分からない段階から、相談料などの費用が掛かってしまうと、安心して相談する事もできませんね。当法人では、完全に無料相談から相続税申告のサポートをさせていただいております。
 無料相談は、平日(9時~18時)に限らず 土曜日(9時~18時)・日曜日(10時~17時)も対応しております。 ご相談は事前予約制となっておりますので まずはお電話または予約フォームにてお問合せください。お客様の利便性を重視して柔軟な相談対応をいたします。
 当法人の強みは、東京に4拠点(丸の内、新宿、池袋、町田)、神奈川に9拠点、埼玉に2拠点、千葉に1拠点の全16拠点で、お客様対応が可能です。お近くの拠点にてご相談ください。
 当法人の担当者×税理士×国税OBという品質に加えて、当法人の徹底した調査と確認を前提として「この申告に間違いありません」と添付する事で、税務調査は実に1%未満となっております。これは全国平均の25%と比較すると圧倒的な実績となります。
 私たちの強みは、お客様ファーストで対応する事にあります。「申告期限に間に合わせたい」「納税資金が足りないので相談にのって欲しい」「出来るだけ適正に不動産評価を下げて欲しい」「将来、税務署につつかれないようにして欲しい」「…という事情があるので、報酬の調整を相談させて欲しい」「一番、税金が安くなる遺産分割の方法と、割合を教えて欲しい」など、お客様のご要望は様々です。