
配偶者や子どもがすでに亡くなっており、両親や兄弟姉妹も他界している場合、相続人が「甥・姪」だけになることがあります。「本当に甥や姪が相続人になるのか」「相続の割合はどうなるのか」「自分の財産はどう扱われるのか」など、疑問をお持ちの方も多いのではないでしょうか。特に、長年にわたって甥・姪とあまり交流がなかった方にとっては、相続権の有無だけでなく、相続後に甥・姪へどれだけの負担がかかるのかも気になるところです。
この記事では、相続人が甥・姪のみになるケースや相続割合の考え方、注意すべきポイント、生前にできる対策までわかりやすく解説します。
1. 相続人が甥・姪のみになるのはどんなケース?
甥や姪が相続人になるのは、被相続人(亡くなった人)に配偶者・子ども・孫・両親・祖父母がおらず、かつ兄弟姉妹もすでに亡くなっている場合です。この場合、亡くなった兄弟姉妹の子どもである甥・姪が「代襲相続人」として相続権を引き継ぎます。
誰が相続人になるかは、本人の意思とは関係なく、家族構成によって自動的に定まる点も押さえておきたいポイントです。まずは代襲相続の仕組みと、甥・姪が相続人になる条件を確認していきましょう。
1-1. 代襲相続とは?
代襲相続とは、本来相続人になるはずだった人が被相続人より先に亡くなっている場合などに、その人の子どもが代わりに相続する制度です。兄弟姉妹が被代襲者となるケースでは、兄弟姉妹の子どもである甥・姪が代襲相続人となります。
代襲相続が発生するのは、被代襲者の死亡だけでなく、相続人としての資格を失う「相続欠格」や、被相続人の意思によって相続権を奪う「相続廃除」も含まれます。
1-2. 甥・姪が相続人になる条件と、法定相続人の順位
民法では、法定相続人になる順位が定められています。配偶者は常に相続人となり、そのうえで第一順位は子ども(すでに亡くなっている場合は孫などの直系卑属)、第二順位は両親などの直系尊属、第三順位は兄弟姉妹です。第二順位以下の人は、自分より上の順位の人が誰もいない場合に初めて相続人になれる仕組みになっており、子や孫がいる限り、親や兄弟姉妹には相続権がありません。
甥・姪は、この第三順位である兄弟姉妹が相続開始前に死亡している場合に限り、代襲相続人として相続人になります。つまり、子や孫、親や祖父母がすでに他界しており、兄弟姉妹も先に亡くなっているという条件がすべてそろって初めて、甥・姪に相続権が移ることになります。
1-3. 実際によくある相続人が甥・姪のみになる家族構成の例
相続人が甥・姪のみになりやすいのは、生涯独身で子どもがいない方や、配偶者・子どもに先立たれた方が、両親・兄弟姉妹もすでに亡くなっているケースです。
特に高齢になってから兄弟姉妹を見送った場合、気づいたときには自分の法定相続人が甥・姪しかいない、という状況になっていることも珍しくありません。例えば、80代の方であれば、両親はもちろん、年齢の近い兄弟姉妹もすでに他界していることが多く、結果として甥・姪だけが残されたご家族というケースは決して特殊な例ではありません。
2. 相続人が甥・姪のみの場合の相続権と相続割合
甥・姪が相続人になる場合、相続割合は「亡くなった兄弟姉妹が本来受け取るはずだった割合」をもとに決まります。これは、代襲相続人が被代襲者の地位をそのまま引き継ぐという民法の考え方によるもので、甥・姪が独自の割合を新たに持つわけではありません。
配偶者の有無によって割合の考え方が変わるため、それぞれのケースを確認しておきましょう。
2-1. 甥・姪の相続割合の基本
甥・姪は、代襲相続によって被代襲者である兄弟姉妹の相続分をそのまま引き継ぎます。例えば、配偶者と兄弟姉妹1人が相続人になる場合、法定相続分は配偶者は4分の3、兄弟姉妹は4分の1です。
この兄弟姉妹がすでに亡くなっており、その子ども(甥または姪)が1人だけであれば、甥または姪がそのまま4分の1を相続します。なお、被相続人と父母の両方を同じくする兄弟姉妹(全血兄弟姉妹)と、父母のどちらか一方のみを同じくする兄弟姉妹(半血兄弟姉妹)とでは、法定相続分に差が設けられています。
半血兄弟姉妹の相続分は、全血兄弟姉妹の2分の1と定められており、この差は代襲相続人である甥・姪にもそのまま引き継がれます。異母・異父の兄弟がいるご家庭では、この点も見落とさないようにしましょう。
2-2. 配偶者がいない場合の甥・姪のみの相続権の仕組み
配偶者がすでに亡くなっている、またはもともと配偶者がいない場合は、兄弟姉妹(またはその代襲相続人である甥・姪)がすべての財産を相続します。相続人が甥・姪のみであれば、複数人であっても全員で財産の全部を分け合う形になります。
この場合、法定相続人の全員が同じ第三順位に属することになるため、相続税の基礎控除額(3,000万円+600万円×法定相続人の数)を計算する際にも、甥・姪一人ひとりを法定相続人としてカウントする点を押さえておきましょう。
2-3. 甥・姪が複数いる場合はどう分ける?
甥・姪が複数いる場合は、被代襲者である兄弟姉妹の相続分を、甥・姪の頭数で均等に分けます。例えば、亡くなった兄弟姉妹の相続分が2分の1で、その子どもが甥・姪2人であれば、それぞれ4分の1ずつを相続することになります。ただし、亡くなった兄弟姉妹が複数いる場合は、兄弟姉妹ごとの相続分がベースとなるため、甥・姪の人数によって一人あたりの取得割合が異なる点に注意しましょう。
同じ「甥・姪」という立場であっても、どの兄弟姉妹の子であるか、その兄弟姉妹に子どもが何人いるかによって、実際に受け取れる割合は大きく変わってきます。
具体的な数字で見てみると、相続割合のイメージがつかみやすくなります。たとえば、被相続人に配偶者がおり、兄弟姉妹がAさん・Bさんの2人いたとします。Aさんはすでに亡くなっており、その子どもである甥・姪が2人(Cさん・Dさん)、Bさんは健在というケースを考えてみましょう。この場合、まず配偶者の法定相続分は4分の3、兄弟姉妹全体の法定相続分は4分の1です。兄弟姉妹の4分の1を、AさんとBさんの2人で均等に分けるため、それぞれ8分の1ずつとなります。
Aさんはすでに亡くなっているため、Aさんの8分の1を、代襲相続人であるCさん・Dさんの2人で分けます。その結果、CさんとDさんの相続割合は、それぞれ16分の1ずつとなります。このように、甥・姪の相続割合は「亡くなった兄弟姉妹の取り分」を起点に、そこからさらに人数で割っていくことで求められます。関係する兄弟姉妹の人数や、代襲相続人となる甥・姪の人数によって割合は変わってくるため、実際に計算する際は、家系図を書きながら整理すると分かりやすいでしょう。
3. 相続人が甥・姪のみの場合の注意点
甥・姪が相続人になる場合は、通常の相続とは異なる注意点がいくつかあります。特に遺留分や相続税、必要書類の面で誤解しやすいポイントがあるため、事前に押さえておきましょう。
ここで紹介する内容は、生前対策を検討するうえでも重要な前提知識になります。
3-1. 甥・姪には遺留分がない
遺留分とは、一定の相続人に法律上保障された最低限の取り分のことです。配偶者・子ども(直系卑属)・親(直系尊属)には遺留分が認められていますが、兄弟姉妹には遺留分が認められておらず、その代襲相続人である甥・姪にも遺留分はありません。
そのため、遺言書で「全財産を特定の甥(または姪)に相続させる」などと指定した場合、他の甥・姪は遺留分を主張して財産を取り戻すことができません。
3-2. 甥・姪の子どもは相続できない
前述のとおり、兄弟姉妹の代襲相続は一代限りです。仮に甥・姪がすでに亡くなっていたとしても、その子ども(甥・姪から見た子)へさらに代襲相続はされません。つまり、相続開始時点で健在の甥・姪だけが相続人となり、亡くなっている甥・姪の分は他の相続人に帰属する形になります。
他に相続人がいない場合、その分の財産は最終的に国庫に帰属する可能性もあるため、「自分が把握していない、すでに亡くなった甥・姪がいるかもしれない」という方は、あらかじめ相続関係を整理しておくことが望ましいでしょう。
3-3. 親が相続放棄をした場合は、甥・姪への代襲相続はできない
代襲相続が発生するのは、兄弟姉妹が被相続人より先に死亡した場合や、相続欠格・相続廃除にあたる場合に限られます。兄弟姉妹が自ら相続放棄をした場合は代襲相続の対象にはならず、その子どもである甥・姪に相続権は移りません。
相続放棄をすると、初めから相続人ではなかったものとして扱われます。例えば、被相続人に多額の負債があり、兄弟姉妹が相続放棄をした場合、その子どもである甥・姪に借金の相続義務が及ぶことはありません。この点は、死亡による代襲相続と混同されやすいポイントであり、「親が相続放棄をしたのだから、自分(甥・姪)が代わりに相続人になるはずだ」と誤解しているケースも見受けられますので、注意しましょう。
3-4. 甥・姪の相続手続きは、亡くなった兄弟姉妹全員分の戸籍謄本など集める必要書類が非常に多い
甥・姪が相続人になるケースでは、被相続人の出生から死亡までの戸籍謄本に加えて、被相続人の両親の戸籍謄本、そして亡くなった兄弟姉妹全員分の出生から死亡までの戸籍謄本まで集める必要があります。
子どもが相続人になる一般的な相続に比べて、収集すべき戸籍の範囲が広く、集める書類も多くなり、本籍地が各地に点在しているケースも珍しくないため、手続きに手間や時間がかかります。
戸籍の収集は、被相続人の本籍地が転居のたびに変わっている場合、複数の市区町村役場へ請求する必要があり、郵送でのやり取りが発生することも珍しくありません。さらに、亡くなった兄弟姉妹に離婚歴や認知した子どもがいるケースでは、想定していなかった人物が相続人として浮かび上がることもあります。
書類の収集だけで数週間から数か月かかることもあるため、余裕をもって早めに着手することが大切です。
3-5. 相続税が発生する場合、税額が2割加算される
相続税には、被相続人の配偶者や一親等の血族(子・親)以外の人が財産を取得した場合に、相続税額が2割加算される制度があります。甥・姪は一親等以外にあたるため、代襲相続によって財産を取得した場合もこの2割加算の対象です。同じ金額の財産を相続しても、子どもが相続する場合に比べて税負担が重くなる可能性がある点は押さえておく必要があります。
なお、代襲相続人であっても孫(被相続人の子の子)は一親等の直系卑属として扱われるため2割加算の対象外となりますが、兄弟姉妹の代襲相続人である甥・姪は二親等の兄弟姉妹として扱われるため2割加算の対象から外れない、という違いがあります。この2割加算は、各相続人の税額控除前の相続税額に一律で0.2を乗じて計算されるため、相続財産の額が大きくなるほど、甥・姪の実質的な税負担も大きくなる点に留意しておきましょう。
4. 甥・姪のみが相続人になる場合の生前対策
甥・姪のみが相続人になりそうな場合は、元気なうちに準備を進めておくことで、残される甥・姪の負担を減らすことができます。
ここでは代表的な生前対策を紹介します。いずれも早めに着手するほど選択肢が広がり、無理のない形で対策を進められます。
4-1. 遺言書を作成しておく
甥・姪には遺留分がないため、遺言書を作成しておけば、自分の意思どおりに甥・姪にも財産の分け方を決められます。特定の甥・姪に多く残したい、あるいはお世話になった人や団体に財産を渡したいといった希望がある場合は、遺言書がその実現に役立ちます。
遺言書には主に、自分で全文を手書きする「自筆証書遺言」と、公証人が作成に関与する「公正証書遺言」があります。自筆証書遺言は手軽に作成できる一方、形式の不備によって無効になるリスクや、相続開始後に家庭裁判所での検認手続きが必要になる点がデメリットです。これに対して公正証書遺言は、公証人が関与するため形式不備のリスクが低く、原本が公証役場に保管されるため紛失や偽造の心配も少ないというメリットがあります。
4-2. 甥・姪が困らないよう自分の財産状況を把握し、一覧にしておく
普段あまり交流のない甥・姪にとって、亡くなった方の財産の全体像を把握するのは簡単ではありません。預貯金口座や不動産、保険、証券などの財産をリストアップし、どこに何があるかをまとめておくと、相続手続きの負担を大きく減らせます。
あわせて、負債の有無も明記しておくと、甥・姪が相続するかどうかを判断しやすくなります。近年は、ネット銀行やネット証券の口座、サブスクリプションサービスの契約など、通帳や書類だけでは分かりにくい「デジタル資産」も増えています。こうした情報も含めて一覧化し、エンディングノートなどの形でまとめておけば、甥・姪が把握しきれずに手続きが漏れてしまう事態を防ぎやすくなります。
4-3. 早いうちに財産を移したいなら生前贈与を検討する
特定の甥・姪に早めに財産を渡したい場合は、生前贈与も選択肢の一つです。生前贈与には、年間110万円までの贈与であれば贈与税がかからない「暦年課税」の基礎控除を活用する方法があります。
ただし、2024年の税制改正により、相続や遺贈で財産を取得した人に対する暦年贈与は、相続開始前7年以内の分が相続財産に加算される仕組みに見直されています。加算の対象になるかどうかは、その人が相続や遺贈により財産を取得したかどうかによって変わってくるため、贈与を計画する際は、この持ち戻しのルールも踏まえて検討する必要があります。
また、60歳以上の贈与者から18歳以上の子や孫などへの贈与では「相続時精算課税制度」を選択することもでき、2024年の改正によって、この制度にも年間110万円の基礎控除が新たに設けられました。この基礎控除の範囲内であれば、贈与税がかからないだけでなく、相続財産への持ち戻しも不要になる点が特徴です。
5. まとめ
配偶者や子ども、両親、兄弟姉妹がすでに他界している場合、代襲相続によって甥・姪だけが法定相続人になることがあります。甥・姪の相続割合は、亡くなった兄弟姉妹の相続分を頭数で分ける形で決まり、配偶者の有無や、全血・半血といった兄弟姉妹の続柄によっても仕組みが変わります。
また、甥・姪には遺留分がない一方で、相続税は2割加算の対象になるほか、戸籍謄本の収集など手続きの負担が大きくなりやすい点にも注意が必要です。相続放棄と死亡による代襲相続の違いなど、誤解しやすいポイントも事前に整理しておくと、いざというときに慌てずに済むでしょう。
普段あまり交流のない甥・姪に負担をかけないためにも、遺言書の作成や財産の一覧化、生前贈与の検討など、元気なうちからできる対策を進めておくことをおすすめします。
特に、遺留分を気にせず財産の分け方を決められる点は、甥・姪のみが相続人になるケースならではの利点でもあります。しかし、独学で判断すると、思わぬ税負担や手続きの漏れに直結するおそれもあるため、専門家のサポートを受けながら準備を進めることをおすすめします。
ランドマーク税理士法人では、甥・姪が相続人となるケースの相続税試算から、遺言書作成、生前贈与プランの設計まで、きめ細かくサポートいたします。
相続や贈与でお悩みがある場合は、ランドマーク税理士法人までお気軽にご相談ください。

 なにをどこから手をつけたら良いか、分からない段階から、相談料などの費用が掛かってしまうと、安心して相談する事もできませんね。当法人では、完全に無料相談から相続税申告のサポートをさせていただいております。
 無料相談は、平日(9時~18時)に限らず 土曜日(9時~18時)・日曜日(10時~17時)も対応しております。 ご相談は事前予約制となっておりますので まずはお電話または予約フォームにてお問合せください。お客様の利便性を重視して柔軟な相談対応をいたします。
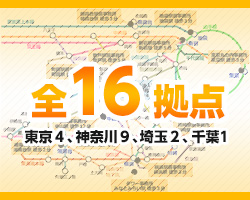 当法人の強みは、東京に4拠点(丸の内、新宿、池袋、町田)、神奈川に9拠点、埼玉に2拠点、千葉に1拠点の全16拠点で、お客様対応が可能です。お近くの拠点にてご相談ください。
 当法人の担当者×税理士×国税OBという品質に加えて、当法人の徹底した調査と確認を前提として「この申告に間違いありません」と添付する事で、税務調査は実に1%未満となっております。これは全国平均の25%と比較すると圧倒的な実績となります。
 私たちの強みは、お客様ファーストで対応する事にあります。「申告期限に間に合わせたい」「納税資金が足りないので相談にのって欲しい」「出来るだけ適正に不動産評価を下げて欲しい」「将来、税務署につつかれないようにして欲しい」「…という事情があるので、報酬の調整を相談させて欲しい」「一番、税金が安くなる遺産分割の方法と、割合を教えて欲しい」など、お客様のご要望は様々です。